


La remuneración de los docentes funciona de manera diferente a la de muchos otros empleos. Por eso, hacer comparaciones puede resultar complicado.
En esta lección
¿Qué es una pensión de beneficio definido?
¿Qué es una pensión de contribución definida?
¿En qué se diferencian las pensiones de los docentes?
¿Por qué los docentes no reciben beneficios del Seguro Social?
¿Cómo funciona la pensión de un docente?
¿Qué significa 2% a los 62 años?
¿Qué significa 2% a los 60 años?
¿Por qué cambió el sistema de pensiones para docentes?
¿Por qué son tan complicados los sistemas de pensiones?
¿Cómo se relacionan CalSTRS y el Seguro Social?
¿Quién paga las pensiones de los docentes?
¿Es seguro el sistema de pensiones para docentes?
¿Qué es la inflación artificial de las pensiones?
¿Qué tan bueno es el sistema de pensiones para docentes de California?
¿Las pensiones de los docentes realmente afectan a los estudiantes?
▶ Vea el resumen en video
★ Guía de discusión
Los docentes no reciben salarios especialmente altos, pero es fácil subestimar el verdadero valor de su compensación total. Para quienes dedican toda su carrera a enseñar en California, cada año de trabajo aumenta el valor de la seguridad económica que tendrán durante la jubilación. ¿Cuánto vale esa seguridad?
Esta lección explica cómo funcionan los sistemas de pensiones para docentes, en qué se diferencian del Seguro Social, cómo compararlos con otros sistemas de jubilación, por qué los docentes contratados bajo el sistema anterior pueden dejar de preocuparse tanto por su jubilación a los 62 años, mientras que los más jóvenes tienen que esperar hasta los 65.
La compensación de los docentes es mayor de lo que parece
La compensación total de un docente es mayor de lo que parece. (A menos que algo vuelva a salir terriblemente mal, claro. Es posible. Pero nos estamos adelantando).
En la mayoría de los estados, incluido California, las pensiones de los docentes funcionan mediante sistemas de beneficio definido. Después de jubilarse, los docentes reciben pagos de pensión conforme a las reglas definidas por el sistema.
La mayoría de los trabajadores contribuyen al Seguro Social. Los empleados públicos de California contribuyen a CalPERS. Los docentes de California contribuyen a CalSTRS (que se pronuncia en inglés como "cal-stirs").
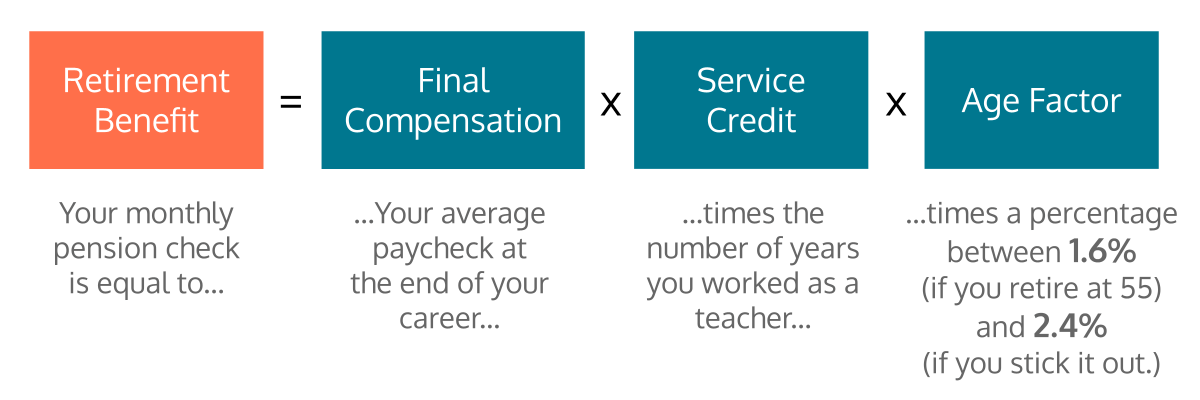
Mientras trabaja, usted aporta dinero al sistema. Después de jubilarse, el sistema le paga a usted. ¿Cuánto? Depende. En un sistema de beneficio definido, lo que recibe durante la jubilación no necesariamente corresponde a lo que aportó mientras trabajaba. En cambio, el monto de la pensión se determina mediante una fórmula.
Para los docentes de las escuelas públicas de California, la fórmula depende de solo tres factores: el salario al final de su carrera, la cantidad de años que haya trabajado en las escuelas públicas de California y la edad a la que se jubile:
CalSTRS es como el Seguro Social para los docentes. Más o menos.
El sistema estatal de pensiones para docentes de California se creó en 1913, mucho antes de que se estableciera el Seguro Social en 1935. En 1950, los estados recibieron la opción de integrar sus sistemas de pensiones para empleados públicos al Seguro Social. La mayoría lo hizo. California y otros 13 estados optaron, total o parcialmente, por mantener sistemas de jubilación separados para los docentes de las escuelas públicas.
Los docentes de California no pagan impuestos del Seguro Social* sobre sus salarios ni reciben beneficios del Seguro Social por ese trabajo. En su lugar, contribuyen a CalSTRS, el Sistema Estatal de Jubilación de Docentes de California (California State Teachers' Retirement System).
* Hay algunas excepciones poco frecuentes: las escuelas chárter de California pueden optar por no participar en CalSTRS. Un pequeño porcentaje participa en el Seguro Social en su lugar.
A primera vista, CalSTRS se parece al Seguro Social. En ambos sistemas se descuenta una parte del salario bruto de cada cheque de pago. Ambos realizan pagos a sus afiliados después de la jubilación. Y en ambos, la edad a la que uno se jubila es importante: si retrasa su jubilación, recibe más dinero.
Sin embargo, existen diferencias importantes. El Seguro Social se describe a sí mismo como un programa para combatir la pobreza. No distingue entre las edades a las que una persona obtuvo sus ingresos, el tipo de trabajo que realizó, el estado donde vive o los años que trabajó en una profesión determinada.
En cambio, estos factores son fundamentales para CalSTRS, porque su propósito es distinto. No es un programa para combatir la pobreza. Su misión es clara: proporcionar una pensión sólida de por vida a quienes dedican su vida profesional a enseñar en las escuelas públicas de California. Según las proyecciones de CalSTRS, aproximadamente la mitad de los docentes que actualmente trabajan en las escuelas de California permanecerán en la profesión durante al menos 30 años.
¿Cómo funciona el sistema de pensiones para docentes de California?
Los docentes de las escuelas públicas de California se incorporan automáticamente al sistema de pensiones CalSTRS desde que reciben su primer cheque de pago. Mientras trabajen como docentes en una escuela pública de California (desde preescolar hasta los colegios comunitarios), se descuenta de su salario bruto una parte (aproximadamente el 10.2%) antes de impuestos, como contribución obligatoria al sistema. Es comparable al impuesto sobre la nómina del 6.2% que financia el Seguro Social y que los docentes no pagan sobre sus salarios.
Después de jubilarse, los docentes dejan de recibir cheques de pago de su distrito escolar y comienzan a recibir pagos de CalSTRS. (Para complicar un poco las cosas, CalSTRS llama beneficios a estos pagos posteriores a la jubilación. Es más sencillo considerarlos ingresos, que es también como los tratan las autoridades fiscales).
Dos sistemas:
2% a los 60
2% a los 62
El sistema de pensiones para docentes de California ha experimentado cambios importantes a lo largo del tiempo para garantizar su estabilidad financiera y equilibrar las contribuciones actuales con los pagos futuros. Entre esos cambios, se modificaron las condiciones de jubilación para que retirarse anticipadamente resultara un poco menos atractivo. Para los docentes que se afiliaron a CalSTRS a partir del 1 de enero de 2013, el sistema se conoce como 2% a los 62 porque quienes se jubilan a los 62 años generalmente reciben una pensión anual de por vida equivalente al 2% de su salario final, multiplicado por sus años de servicio.
Para los docentes que se afiliaron a CalSTRS antes del 1 de enero de 2013, el sistema se conoce como 2% a los 60. Es similar, pero más generoso: permite recibir antes la pensión completa de por vida. En ambos casos, el sistema recompensa considerablemente a quienes retrasan su jubilación y continúan enseñando durante más años.
El siguiente gráfico muestra la remuneración a lo largo de la vida de "Bee", una docente hipotética que comienza a enseñar en el Distrito Escolar Unificado de Oakland en 2022, a los 29 años (la edad promedio de los docentes que ingresan a CalSTRS). Con el tiempo, obtiene títulos académicos que aumentan su salario. Se jubila a los 65 años (la edad que maximiza su pensión) y vive hasta los 91 (la esperanza de vida promedio que CalSTRS proyecta para las docentes. Para los hombres, el promedio es de 88 años).
El propósito de una pensión de beneficio definido es brindar seguridad económica. Los docentes de las escuelas públicas de California saben que recibirán ingresos previsibles y continuos durante toda su jubilación, aunque los mercados financieros sufran fuertes caídas e incluso si tienen la suerte de vivir muchos años. En 2024, el sistema CalSTRS de California contaba con 450 docentes jubilados mayores de 100 años.
El gráfico anterior muestra cuándo se pagan las pensiones de los docentes. También vale la pena entender cuándo se ganan esos beneficios.
Para tener derecho a una pensión durante la jubilación, los docentes deben trabajar en el sistema durante al menos cinco años. Cada año de servicio adicional influye en el cálculo de su pensión anual. Los docentes pueden jubilarse a partir de los 55 años, pero el sistema está diseñado para incentivar carreras largas, especialmente entre los 56 y los 65 años. Durante ese período, los docentes acumulan una parte considerable del valor total de su pensión de por vida:
Con los mismos supuestos, el siguiente gráfico reúne todos los elementos. Para cada año que trabaja Bee, muestra cuánto gana en salario (verde azulado), cuánto aporta a CalSTRS (amarillo), cuánto aumenta el valor acumulado de los pagos futuros de pensión que espera recibir durante su vida (naranja) y el valor de cada pago de pensión al que renuncia por seguir trabajando un año más (gris).
¿Qué es el sistema 2% a los 60?
El sistema de pensiones funciona de manera diferente para los docentes que se afiliaron a CalSTRS antes del 1 de enero de 2013 que para quienes se afiliaron a partir de esa fecha. Para los primeros, el sistema se conoce como 2% a los 60. Existen varias diferencias importantes.
| ¿En qué se diferencian los beneficios para los docentes del sistema "2% a los 60"? | |
|---|---|
| Jubilación más temprana. | En lugar de alcanzar la pensión máxima a los 65 años, los docentes pueden hacerlo a los 63, o incluso a los 61 años y medio si han acumulado 30 años de servicio en el sistema. |
| Menos restricciones. | Los afiliados a CalSTRS que pertenecen al sistema 2% a los 60 tienen acceso a ciertos beneficios que están sujetos a límites en el sistema más reciente. Algunas de estas restricciones solo afectan a quienes reciben salarios excepcionalmente altos. |
| Compra de crédito de servicio. | En determinadas circunstancias, CalSTRS (al igual que otros sistemas de beneficio definido) permite a los docentes comprar crédito de servicio. Cuando se permite esta opción, el costo varía entre los dos sistemas. |
| Un enorme incentivo al cumplir 30 años de servicio. | Como muestra el siguiente gráfico, el sistema 2% a los 60 incluye una ventaja extraordinaria conocida como factor de carrera (o bonificación por antigüedad), que permite alcanzar más rápidamente la pensión máxima equivalente al 2.4% del salario final por cada año de servicio. Este incentivo por alcanzar un solo año adicional de servicio puede representar casi $300,000 en valor de pensión a lo largo de la vida. |
¿Por qué cambió el sistema de pensiones para docentes en California?
Durante décadas, los sistemas de pensiones de California parecían funcionar por arte de magia. Hasta que dejaron de hacerlo.
Los sistemas de pensiones dependen de un conjunto de supuestos fundamentales. ¿Aumentará el número de docentes en activo? ¿Cuántos años trabajarán? ¿Cuánto tiempo vivirán? ¿Cómo cambiarán los precios con el paso del tiempo? ¿Aumentará el valor de las inversiones? ¿Cuánto aumentará y cuándo? ¿Cambiarán las políticas públicas?
Durante décadas, los sistemas de pensiones de California parecían funcionar por arte de magia. El estado crecía y grandes cantidades de docentes jóvenes ingresaban a la profesión. Los docentes solo tenían que aportar el 6% de sus salarios al sistema de jubilación, ¡y las cuentas cuadraban! CalSTRS había acumulado un enorme fondo de inversión que generaba rendimientos extraordinarios, especialmente gracias a las inversiones en empresas tecnológicas. Durante el auge de las empresas de internet a finales de la década de 1990, los sistemas públicos de pensiones de California parecían tener más fondos de los necesarios. Por eso, la Legislatura modificó generosamente la fórmula para crear el sistema 2% a los 60, reduciendo la edad requerida para jubilarse y aumentando los beneficios.
Fue un grave error. Como era de esperarse, la burbuja tecnológica estalló.
El sistema de pensiones depende de un financiamiento público continuo
Los gráficos anteriores parecen desequilibrados, ¿verdad? ¿Cómo pueden contribuciones tan pequeñas (las pequeñas barras amarillas de la parte inferior) compensar los grandes pagos de pensión representados por las barras naranjas?
No pueden. El sistema CalSTRS depende de dinero proveniente de cuatro fuentes:
- Los ingresos generados por la cartera de inversiones de CalSTRS;
- Las contribuciones obligatorias de los docentes;
- Las contribuciones obligatorias de los empleadores (por ejemplo, los distritos escolares); y (cuando todo lo demás no alcanza, como sucede)
- Dinero del presupuesto estatal.
Ese dinero tiene que salir de algún lado. El dinero que los distritos escolares deben gastar en las pensiones de los docentes jubilados es dinero que no pueden gastar en otras prioridades, incluida la educación de los estudiantes de hoy.
Durante las dos décadas posteriores al colapso de las empresas tecnológicas, aun cuando crecía el mercado de valores, el fondo de CalSTRS fue perdiendo terreno y perdió gradualmente su capacidad para sostener de manera confiable las obligaciones del estado con los docentes. El porcentaje de las obligaciones de CalSTRS que estaba financiado cayó de más del 100% a aproximadamente dos tercios. Los expertos financieros (actuarios) advirtieron que, si no se tomaban medidas, el fondo se agotaría para 2046. Un fondo de pensiones saludable puede soportar años malos. Un fondo que no es saludable es una bomba de tiempo, a la espera de que el próximo mal año provoque un desastre.
Como una de sus últimas acciones en el cargo, el gobernador Jerry Brown impulsó un plan de 32 años para desactivar esa bomba de tiempo. El plan dejó claro el compromiso del estado de aportar los fondos necesarios como último recurso, pero a cambio exigió mayores contribuciones tanto de los docentes como de los distritos escolares. Inicialmente se esperaba que el plan llevara al sistema a estar totalmente financiado para 2046. Según las proyecciones de 2025, los rendimientos de los mercados, mejores de lo esperado, permitirían alcanzar el financiamiento completo en 2043, tres años antes de lo previsto.
Las mayores contribuciones estatales y locales pueden mejorar la salud financiera del sistema de pensiones de los docentes, lo cual es positivo. Pero ese dinero no sale de un pozo mágico: sale de los presupuestos de los distritos escolares.
La Legislatura desestabilizó el sistema de pensiones de los docentes durante la era de las punto com
Si escucha que el presupuesto estatal está aumentando, pero su escuela está haciendo recortes, ahora conoce una parte importante de la razón: la Legislatura desestabilizó el sistema de pensiones de los docentes durante la era de las punto com, permitió que permaneciera así durante dos décadas y ahora ha llegado la hora de pagar la cuenta.
Este video de EdSource.org ofrece un excelente resumen de los problemas.
Los fondos de pensiones invierten en muchos activos a largo plazo que son ilíquidos, lo que significa que no se pueden vender ni valorar fácilmente. Por mucho, la mayor parte del valor del fondo ha provenido de las ganancias de sus inversiones.
Para poder soportar con seguridad los años malos, los fondos de pensiones de beneficio definido tienen que ser enormes. Con activos de aproximadamente $421.5 mil millones al 31 de agosto de 2026, CalSTRS es el segundo fondo público de pensiones más grande de Estados Unidos. El más grande es CalPERS, que presta servicios a los empleados públicos de California, incluidos los empleados escolares que no son docentes. Los empleados escolares representan aproximadamente dos quintas partes de los afiliados de CalPERS.
El fondo CalSTRS es administrado por personal profesional y supervisado por una Junta Directiva integrada por una combinación de funcionarios electos, docentes jubilados y miembros designados. Cada pocos años, la Junta Directiva publica una estimación oficial del valor actual de los activos, junto con una perspectiva a largo plazo de la procedencia del dinero. Muchas de las inversiones son ilíquidas, lo que significa que son inversiones a largo plazo y no pueden venderse de manera eficiente para realizar pagos de pensiones. Por diseño, algunas de las inversiones de la cartera son de bajo riesgo y otras son de alto riesgo.
¿Por qué son tan complicados los sistemas de pensiones?
Los sistemas de pensiones necesitan reglas sofisticadas porque la realidad es complicada. ¿Qué pasa si un docente es llamado al servicio militar? ¿Qué pasa si necesita ausentarse para recibir tratamiento contra el cáncer? ¿Qué sucede si obtiene una beca para trabajar o estudiar en el extranjero? ¿Qué pasa si su distrito quiere ofrecerle un incentivo para que se jubile anticipadamente?
Para responder a situaciones como estas, el sistema necesariamente tiene que ser complejo. En 2024, CalSTRS empleaba aproximadamente a 1,300 personas para administrar un sistema que presta servicios a más de un millón de educadores, aproximadamente la mitad de ellos en activo. El siguiente video explica algunos de los desafíos, entre ellos la vulnerabilidad del sistema a abusos como el spiking, una práctica en la que los docentes o sus empleadores aumentan artificialmente la remuneración al final de la carrera para obtener una pensión más alta.
¿Qué pasa si un docente también cotiza al Seguro Social?
La interacción con el Seguro Social es un buen ejemplo de por qué un sistema de pensiones grande necesita reglas sofisticadas. A lo largo de su carrera, muchos docentes tienen otros empleos. Una persona que trabaja parte de su carrera en un empleo cubierto por CalSTRS y otra parte en otro empleo cubierto por el Seguro Social, pagando los impuestos correspondientes, puede tener derecho a beneficios de jubilación de ambos sistemas.
Pero hay una complicación. Como explicamos anteriormente, la fórmula de CalSTRS recompensa mucho los años de servicio y los ingresos altos al final de la carrera. El Seguro Social funciona, en términos generales, de manera opuesta: utiliza una fórmula progresiva para brindar mayor apoyo a quienes tienen ingresos totales bajos. Si una persona aporta relativamente poco al Seguro Social, el sistema supone que tiene bajos ingresos y necesita mayor apoyo.
Para evitar abusos derivados de esta fórmula progresiva, el Congreso aprobó dos leyes: en 1977, el Government Pension Offset (GPO), y en 1983, el Windfall Elimination Provision (WEP). Estas disposiciones tenían una lógica tributaria razonable, pero eran políticamente impopulares. Los sindicatos de docentes presionaron durante años para eliminarlas y, en 2025, lograron su objetivo: ambas disposiciones fueron derogadas mediante la Ley de Equidad del Seguro Social (Social Security Fairness Act, H.R. 82), que el presidente Biden promulgó el 5 de enero de 2025. Aproximadamente 3.1 millones de docentes jubilados que también habían trabajado en empleos no cubiertos por CalSTRS recibieron un total de $17 mil millones del Seguro Social. En política, la persistencia da resultados.
¿Son seguras las pensiones de los docentes?
El riesgo es una preocupación fundamental para cualquier sistema de jubilación. ¿Hay suficiente dinero invertido para resistir condiciones financieras adversas? Con los cambios realizados en 2014, el sistema de jubilación de los docentes de California logró salir de una espiral que amenazaba su viabilidad. Ahora parece encontrarse en un camino largo y lento hacia la sostenibilidad.
El sistema CalSTRS de California es enorme, pero está lejos de ser el único. En 2022, la Oficina del Censo de Estados Unidos estimó que había 304 sistemas estatales de pensiones para empleados públicos y 4,632 sistemas locales. En conjunto, estos sistemas administran la inversión de billones de dólares en ahorros para la jubilación. En 2026, la Oficina del Censo de Estados Unidos estimó que tan solo los 100 sistemas más grandes administraban activos por aproximadamente $6.6 billones.
Muchos de los escenarios que les quitan el sueño a economistas y banqueros implican un riesgo sistémico: problemas que afectan a muchos sistemas al mismo tiempo. Las condiciones adversas del mercado no afectan a un solo sistema de pensiones a la vez: en una crisis financiera realmente grave, muchos sistemas públicos de pensiones estarían bajo presión simultáneamente. Algunos no sobrevivirían. El Seguro Social ocupa un lugar importante en las conversaciones sobre los riesgos financieros de los sistemas de protección para la jubilación. Los actuarios advierten que el sistema está desequilibrado desde 2010. Según el informe anual de 2024 de los fideicomisarios del Seguro Social, el sistema no es sostenible a largo plazo con las tasas actuales de beneficios e impuestos, y las reservas se agotarían para 2035. Un año después, el informe de 2025 presentaba una situación aún peor, con un agotamiento proyectado para 2032.
Algunos sostienen que los grandes sistemas públicos de pensiones de beneficio definido se han vuelto inaceptablemente riesgosos en un mundo donde las personas viven más años y tienen menos hijos. Estos sistemas se crearon en una época en la que había más trabajadores "activos" haciendo contribuciones que "beneficiarios" recibiendo pagos, y esas condiciones están cambiando de manera constante. Quienes sostienen esta posición proponen un enfoque diferente.
¿Qué es un sistema de pensiones de contribución definida?
El "arreglo" más drástico —y más inquietante— para el sistema de pensiones de los docentes sería abandonarlo y reemplazarlo por un sistema de contribución definida, el modelo que predomina ampliamente en el sector privado.
En un sistema puro de contribución definida, no existe un fondo central de jubilación ni una fórmula que determine la pensión. En cambio, cada persona es responsable de ahorrar e invertir para su propia jubilación. Por lo general, los empleadores incentivan el ahorro para la jubilación igualando una parte de las contribuciones que hacen sus empleados. Esos ahorros pueden crecer libres de impuestos hasta que se retiran a partir de una edad determinada.
En el sector privado, este tipo de instrumento de ahorro se conoce como cuenta IRA o 401(k). Existen cuentas similares para ayudar a los educadores a ahorrar para la jubilación, con nombres como 403(b), 457(b), Roth 403(b) y Roth 457(b). En California, los docentes pueden utilizar estas cuentas para ahorrar para la jubilación además de su pensión de CalSTRS. Algunos estados, entre ellos Florida, Alaska, Washington y Kansas, se han alejado de los sistemas de beneficio definido para los docentes y han convertido estas cuentas de ahorro en la principal fuente de seguridad económica para la jubilación de los docentes.
Para conocer los argumentos a favor del modelo de beneficio definido que California utiliza actualmente, consulte el análisis del Berkeley Labor Center. Para conocer los argumentos a favor de cambiar a modelos de contribución definida, visite teacherpensions.org. Y, por supuesto, también existen soluciones intermedias, como el modelo de cash balance (CB), o saldo en efectivo, utilizado en Kansas.
¿Tiene California un buen sistema de pensiones para docentes?
Bueno, eso depende de cómo se defina "bueno". Los sistemas de pensiones benefician de distintas maneras a diferentes grupos. El sistema de California funciona mejor para los docentes que pasan toda su carrera en la profesión, especialmente a quienes empiezan jóvenes, acumulan muchos créditos de posgrado, se jubilan a la edad óptima y viven muchos años. En una evaluación de 2021 de los sistemas estatales de pensiones para docentes, Bellwether Partners clasificó el sistema de California entre los diez peores del país.
El sistema CalSTRS de California beneficia considerablemente a los docentes que trabajan toda su carrera en el mismo distrito escolar. Resulta menos beneficioso para quienes cambian de distrito si el cambio provoca una reducción de su salario, y es especialmente desfavorable para quienes acumulan menos de cinco años de servicio.
¿Las pensiones de los docentes realmente afectan a los estudiantes?
En el blog de Ed100
La presión sobre el financiamiento de la educación en California
Un sistema de pensiones desequilibrado puede parecer algo abstracto, pero tiene consecuencias muy reales. El sistema de pensiones CalSTRS de California pasó de estar totalmente financiado en 1999 a encontrarse en una situación peligrosamente desequilibrada en menos de dos décadas. Volver a encaminarlo hacia la sostenibilidad está absorbiendo enormes sumas de los presupuestos escolares, y seguirá haciéndolo durante décadas, incluso si todo sale según lo previsto. El costo de reequilibrar el sistema deja menos dinero disponible para los estudiantes, los docentes y las escuelas.
En 2026, un importante estudio sobre el sistema educativo de California, Getting Down to Facts III, incluyó un análisis a fondo de los costos y beneficios del sistema de pensiones. En una entrevista sobre los hallazgos, uno de los autores resumió así el daño duradero causado por los errores que endeudaron al sistema:
“Por cada dólar que se paga en salario a un docente, otros 37 centavos se destinan al plan de pensiones. Es bastante caro, y el costo ha aumentado mucho. Esos costos más altos no corresponden a mayores beneficios para los docentes. Los costos se deben por completo a la deuda acumulada por el plan, que ahora hay que pagar. Una manera de decirlo es que los docentes actuales realmente están saliendo perjudicados. Otros estados han resuelto este problema. Hay soluciones.”
Esta publicación concluye el capítulo de Ed100 sobre los "Docentes". La estructura general de Ed100 se resume así: "La educación consiste en Estudiantes y Docentes que dedican Tiempo al Aprendizaje en determinados Lugares, con los Recursos Adecuados, dentro de un Sistema que dispone de los Recursos necesarios para alcanzar el Éxito. Y entonces, ¿qué sigue?"
En el próximo capítulo abordaremos las implicaciones educativas del recurso más valioso de la vida: el Tiempo.
Referencias: Modelo de pensiones de Ed100, Calculadora de jubilación de CalSTRS, Manual para afiliados de CalSTRS.
Actualizado en octubre de 2026.
Prueba×
CAPÍTULO 3:
Maestros
-
Maestros
Resumen del Capítulo 3 -
Reclutamiento de maestros
¿Quién enseña y por qué? -
Certificación de maestro
¿Cómo se preparan los maestros? -
Retención de maestros
Cómo mantener a un maestro en su puesto de trabajo -
Colocación
¿Quién enseña dónde? -
Desarrollo
¿Cómo mejoran los maestros? -
Colaboración
¿Cómo trabajan los maestros en conjunto? -
Beneficios para maestros
Beneficios de salud y días de enfermedad pagados -
Pago
¿Cómo ha cambiado el pago para los maestros? -
Evaluación
¿Cómo saben los maestros si tienen éxito? -
La permanencia y la antigüedad
Maestros con permanencia ¿bueno o malo? -
Pensiones
¿Qué tan buena es la pensión de un maestro?
Relacionadas
¡Compartir es vivir!
Restablecer contraseña
Buscar aquí en el contenido del blog y todas las lecciones.
Iniciar sesión con correo electrónico
We will send your Login Link to your email
address. Click on the link and you will be
logged into Ed100. No more passwords to
remember!
Preguntas y comentarios
Para comentar o responder, por favor inicie sesión .